

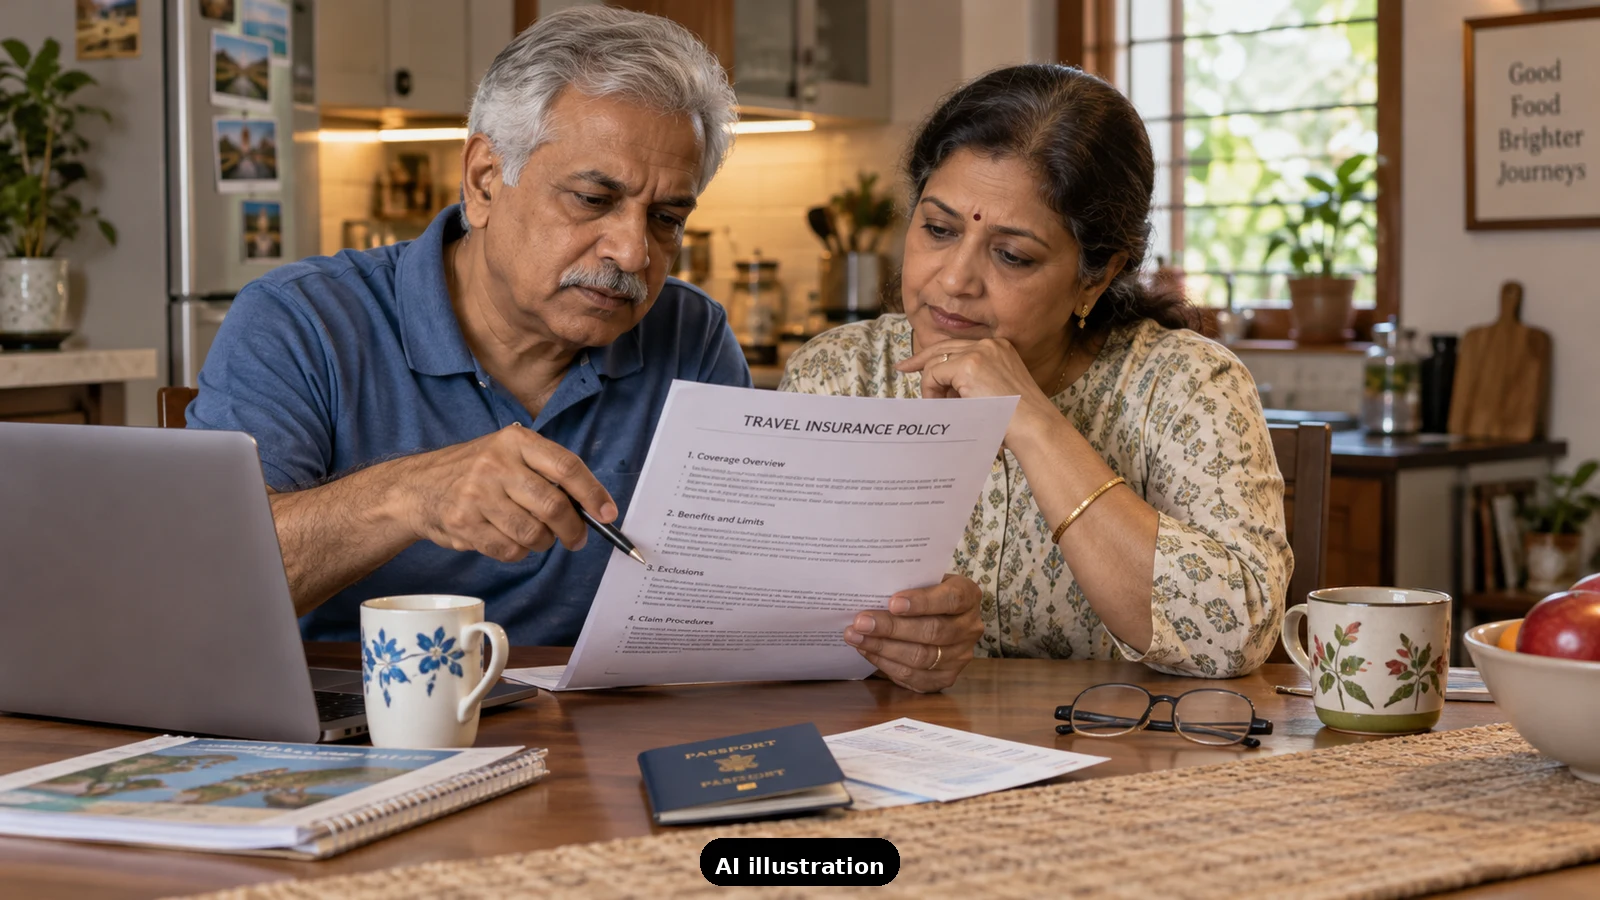
छोटा जवाब: ज्यादातर मामलों में नहीं। भारत में standard travel insurance policy लेकर विदेश में किसी मौजूदा बीमारी - diabetes, BP, asthma, दिल की समस्या - से जुड़े इलाज के लिए doctor को दिखाएं, तो claim लगभग पक्का reject होगा। Pre-existing disease (PED) भारतीय travel policies की default exclusion है। लेकिन बारीकियां मायने रखती हैं, और असली अपवाद भी हैं।
Standard exclusion, असली policy भाषा में। किसी mainstream policy wording को देखें: वह किसी भी pre-existing disease या उससे उत्पन्न complication को कवर से बाहर रखती है, सिवाय उस स्थिति के जो Life Threatening Condition बने - यानी संभावित घातक और बिना इलाज के जानलेवा। और तब भी उस emergency के लिए insurer की liability policy में लिखी sub-limit तक सीमित है, पूरी medical sum insured तक नहीं। Routine doctor visit, दोबारा prescription, sugar check, पुराने घुटने में खटक: इनमें से कुछ भी life-threatening नहीं, तो कुछ भी कवर नहीं।
पहला अपवाद: declared PED plans। कुछ insurers pre-existing disease कवरेज वाले travel plans बेचते हैं - या तो premium variant में शामिल, या condition declare करने और extra premium देने पर, कभी-कभी medical screening के साथ। इनमें declare की गई condition के defined इलाज का भुगतान होता है, आमतौर पर एक तय sub-limit तक। वही condition कवर होती है जो आपने declare की; बिना declare वाली excluded रहती है।
दूसरा अपवाद: नई और असंबंधित बीमारी। Exclusion निशाना condition पर है, आप पर नहीं। विदेश में नई परेशानी - food poisoning, मोच, नया infection - किसी भी यात्री की तरह कवर होती है, भले आपको diabetes हो। बहस तब शुरू होती है जब insurer दलील दे कि नई घटना की जड़ पुरानी condition में है - यही वजह है कि declaration का इतिहास इतना मायने रखता है।
खरीदते समय ईमानदारी ही claim तय करती है। Insurers आपकी declarations के आधार पर underwrite करते हैं। condition छिपाकर बाद में उससे जोड़ी जा सकने वाली किसी चीज का claim करें, तो वे claim सीधे reject कर सकते हैं - और claim के वक्त insurers medical records मंगाते ही हैं। Declare करने से premium या loading थोड़ा बढ़ सकता है, लेकिन undeclared condition आपकी policy को महंगे कागज में बदल देती है।
Pre-existing condition के लिए असल में कैसे खरीदें। एक: proposal form पर हर diagnosed condition लिखें, controlled समेत - "दवा से नियंत्रित" भी pre-existing ही है। दो: headline medical cover नहीं, policy wordings में PED sub-limit और life-threatening की परिभाषा तुलना करें। तीन: क्या कवर है, insurer की लिखित पुष्टि लें। चार: विदेश में prescriptions और हाल की reports साथ रखें - इलाज और claim दोनों तेज होते हैं। पांच: insurer का emergency assistance नंबर सहेजें; कई cashless approval से पहले hospitalisation से पहले call मांगते हैं।
TripKeeper कैसे मदद करता है। हम उन परिवारों की ट्रिप प्लान करते हैं जिनके माता-पिता असली medical history के साथ यात्रा करते हैं। Insurance itinerary की बातचीत का हिस्सा है: कौन सी policy wording ठीक बैठेगी, क्या declare करना है, कौन से documents साथ जाएंगे। हमें ट्रिप-प्लानिंग इंक्वायरी भेजिए और खरीदने से पहले insurers से सही सवाल पूछने में हमारी मदद लीजिए।

A Miranda House graduate and lawyer who traded courtrooms for slow travel. Cheshta travels with the batches we host ourselves, with a soft spot for travelling alongside elders.
अगली यात्रा की योजना बना रहे हैं?
बीमा, होटल, एयरपोर्ट पर मदद और पूरा यात्रा कार्यक्रम — हर यात्रा की तरह हम इसे भी संभाल लेंगे।
क्या यह जानकारी काम की थी?
एक टैप, साइन-अप की ज़रूरत नहीं